

交通事故の被害・損失の経済的分析に関する調査研究報告書概要
(別添2)
1.交通事故による損失の算定対象範囲
以下の対象範囲について、平成16年(度)を対象期間として算定を行った。金銭的損失1の対象範囲は「渋滞の損失」を除き基本的に前回調査と同範囲である。死亡損失は、今回新たに算定の対象範囲に追加した。
| 損失の種別 | 算定費目 | |
|---|---|---|
| 金銭的損失 | 人的損失2 | 治療関係費、休業損失、慰謝料、逸失利益等 |
| 物的損失 | 車両、構築物の修理、修繕、弁償費用 | |
| 事業主体の損失 | 死亡、後遺障害、休業等による付加価値額低下分の損失 | |
| 各種公的機関等の損失 | 救急搬送費、警察の事故処理費用、裁判費用、訴訟追行費用、検察費用、矯正費用、保険運営費、被害者救済費用、社会福祉費用、救急医療体制整備費、渋滞の損失 | |
| 非金銭的損失 | 死亡損失 | 本人の交通事故による死亡リスク削減に対する支払意思額 |
1 前回調査の「経済的損失」から名称を変更した。
2 前回調査の「人身損失」から名称を変更した。
2.交通事故による損失額
2.1.総額
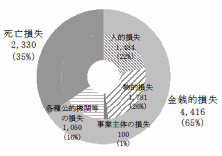
平成16年(度)における交通事故による損失額(金銭的損失と死亡損失を合算したもの)は、約6兆7,500億円、GDP比1.4%と算定された。
| 死亡 | 後遺障害 | 傷害 | 物損 | 計 | |
|---|---|---|---|---|---|
| 人的損失 | 307 | 508 | 669 | - | 1,484 |
| 物的損失 | 4 | 23 | 444 | 1,310 | 1,781 |
| 事業主体の損失 | 11 | 15 | 74 | - | 100 |
| 各種公的機関等の損失 | 20 | 61 | 946 | 23 | 1,050 |
| 金銭的損失合計 | 342 | 607 | 2,132 | 1,334 | 4,416 |
| 死亡損失 | 2,330 | - | - | - | 2,330 |
| 総計 | 2,672 | 607 | 2,132 | 1,334 | 6,746 |
- 注
- 物損は物損のみの事故の場合。
交通事故による損失額のうち、死亡損失が約2兆3,300億円で全体の約1/3を占めている。
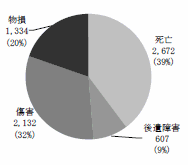
また、損失額の死亡、後遺障害、傷害、物損による内訳を見ると、死亡損失が加算されている死亡による損失額の比率が大きい。
交通事故による損失額6兆7,450億円(単位:十億円)

死亡・後遺障害・傷害・物損の内訳(単位:十億円)
| 死亡 | 後遺障害 | 傷害 | 被害者合計 | 物損損害物 | |
|---|---|---|---|---|---|
| 平成16年 | 10,318 | 62,931 | 1,205,024 | 1,278,273 | 5,457,797 |
| 平成11年 | 12,858 | 48,751 | 1,126,811 | 1,188,420 | 4,978,627 |
| 増減率(%) | -19.8 | 29.1 | 6.9 | 7.6 | 9.6 |
2.2.被害者1名当たりの交通事故による損失額
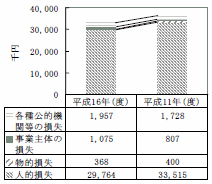
被害者1名当たりの損失額は表4のとおりであり、死亡1名あたりの損失額は約2億5,900万円、後遺障害は約965万円、傷害は約177万円、物損は約24万円と算定された。
| 死亡 | 後遺障害 | 傷害 | 物損 | 死傷 | |
|---|---|---|---|---|---|
| 人的損失 | 29,764 | 8,072 | 555 | - | 1,161 |
| 物的損失 | 368 | 368 | 368 | 240 | 368 |
| 事業主体の損失 | 1,075 | 241 | 61 | - | 78 |
| 公的機関等の損失 | 1,957 | 969 | 785 | 4 | 803 |
| 金銭的損失合計 | 33,165 | 9,650 | 1,769 | 244 | 2,411 |
| 死亡損失 | 226,000 | - | - | - | 1,823 |
| 総計 | 259,165 | 9,650 | 1,769 | 244 | 4,234 |
- 注1:
- 物損は物損のみの事故の場合で、損害物1件当たりの損失額を示している。
- 注2:
- 死傷は、死亡・後遺障害・傷害の損失額合計を死傷者数で除した平均。
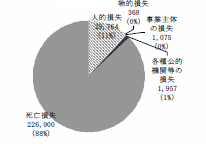
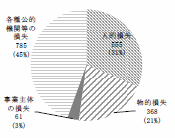
被害者1名当たり損失額の内訳を見ると、死亡については全体の約9割が死亡損失である。
死亡2億5,917万円(単位:千円)
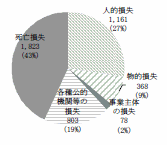
死傷423万円(単位:千円)
後遺障害965万円(単位:千円)
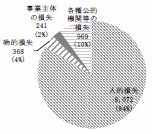
傷害177万円(単位:千円)
諸外国における交通事故による死亡1名当たりの損失額
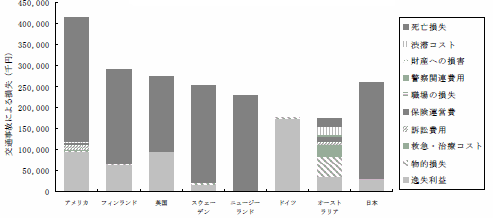
| アメリカ | フィンランド | 英国 | スウェーデン | ニュージーランド | ドイツ | オーストラリア | 日本 | |
|---|---|---|---|---|---|---|---|---|
| 総額(千円) | 413,411 | 289,966 | 274,119 | 252,761 | 229,880 | 176,796 | 174,756 | 259,165 |
- 注1:
- ニュージーランドは2006年、英国は2004年、その他の国々については公式数値確認年度を基にGDP比から2004年の値を算出。
- 注2:
- 英国は死亡1名当たり費用が算出されている費目のみ記載、フィンランドの損失額の内訳は推計による。
- 注3:
- 各費用項目の算定範囲・手法は各国で異なる。
3.交通事故による金銭的損失額
3.1.総額
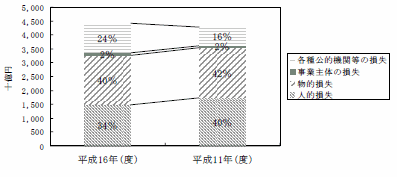
平成16年(度)の交通事故による金銭的損失額は表5のとおりであり、損失額は約4兆4,200億円、GDP比で0.9%と算定された。
前回調査と比較すると、金銭的損失額は約1,310億円(3.0%)増加しているが、一部算定手法等の変更により大きく増加した「各種公的機関等の損失」を除くと、約2,430億円(6.7%)減少している。これは、「人的損失額」が前回調査から大きく減少したことによる。
なお、人的損失は逸失利益等に関する損害保険データを基に、事業主体の損失は就業者による付加価値額から人件費を差し引いた数値を基に算定している。このため、いずれの損失額についても、交通事故による被害の程度や被害者数の増減だけでなく、企業活動の好不調、賃金の増減、損害額の算定手法の変更などの外部要因によっても変化する。
例えば、事業主体の損失については、多くの業種において就業者による付加価値額が増加する一方で人件費が減少したことにより「付加価値額-人件費」が大幅に増加したため、交通事故による被害者の就業不能期間が全体では減少したにもかかわらず損失額は増加した。
また、人的損失については、逸失利益の算定手法の統一や平均賃金の減少などの要因が重なったことが損失額の大幅な減少に繋がったと考えられる。
| 平成16年(度) | 平成11年(度) | 増減 | 増減率(%) | |
|---|---|---|---|---|
| 人的損失 | 1,483,960 | 1,726,855 | -242,895 | -14.1 |
| 物的損失 | 1,781,428 | 1,804,100 | -22,672 | -1.3 |
| 事業主体の損失 | 99,920 | 77,183 | 22,737 | 29.5 |
| 各種公的機関等の損失 | 1,050,370 | 676,884 | 373,486 | 55.2 |
| 合計 | 4,415,678 | 4,285,022 | 130,656 | 3.0 |
3.2.被害者1名当たりの金銭的損失額
被害者1名当たりの金銭的損失額は、表6のとおりである。
特に死亡、後遺障害について損失額が減少しているが、これは人的損失額が大幅に減少したことによる。
人的損失額は損害保険データを基にして算定しているため、損害額の算定手法の変更や賃金など根拠となるデータの変動が人的損失額の増減に影響を与える。例えば死亡の場合については、逸失利益の算定方法がライプニッツ方式に統一されたこと(平成11年までは、より算定額が高くなるホフマン方式も使用されていた)や平均賃金が低下したことなどが人的損失額の減少の理由として考えられる。また、逸失利益が高い若年者層の被害者が減少した一方で、一般的に逸失利益が低く算定される高齢者層の被害者が増加したことも、平均の人的損失額が減少した要因と考えられる。
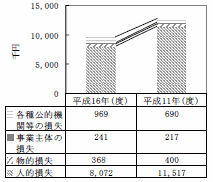
後遺障害の場合については、逸失利益算定方法の統一及び平均賃金の低下に加え、後遺障害の等級1~14級のうち慰謝料や労働能力喪失率(後遺障害により低下する労働能力の割合。逸失利益の算定に用いられる。)が最も低く設定されている14級の後遺障害者の比率が大幅に増加したことが、平均の損失額が大きく減少した要因と推測される。
| 死亡 | 後遺障害 | 傷害 | 死傷 | 物損 | |
|---|---|---|---|---|---|
| 人的損失 | 29,764 | 8,072 | 555 | 1,161 | - |
| 物的損失 | 368 | 368 | 368 | 368 | 240 |
| 事業主体の損失 | 1,075 | 241 | 61 | 78 | - |
| 各種公的機関等の損失 | 1,957 | 969 | 785 | 803 | 4 |
| 平成16年(度)計 | 33,165 | 9,650 | 1,769 | 2,411 | 244 |
| 平成11年(度)計 | 36,450 | 12,824 | 1,632 | 2,468 | 272 |
| 増減率(%) | -9.0 | -24.7 | 8.4 | -2.3 | -10.1 |
- 注1:
- 物損は物損のみの事故の場合で、損害物1件当たりの損失額を示している。
- 注2:
- 死傷は、死亡・後遺障害・傷害の損失額合計を死傷者数で除した平均。
死亡による金銭的損失
後遺障害による金銭的損失
4.死亡損失額
交通事故により失われた特定の個人の生命の損失を金銭的損失と同様に事後的に評価することは不可能である。このため、「人々が、交通事故による死亡リスクを削減するために最大限支払ってもよいと考える額(支払意思額, Willingness To Pay : WTP)」によって死亡損失を算定した。
WTPの算定には、仮想市場評価法(Contingent Valuation Method:CVM)によるアンケート調査を用いた。死亡損失の算定結果は表6のとおりであり、総額で2兆3,300億円、1名当たりで2億2,600万円と推計された。
| 総額(単位:十億円) | 1名当たり(単位:百万円) | |
|---|---|---|
| 死亡損失 | 2,330 | 226 |
参考資料
死亡損失の算定方法について
- 支払意思額(Willingness to Pay)について
交通事故により失われてしまった特定の個人の生命を金銭で事後的に評価することは不可能である。このため、個人の生命ではなく、社会全体における“死亡リスク”に着目し、「人々が、交通事故による死亡リスクを削減するための対策に支払ってもよいと考える額(支払意思額、Willingness to Pay:WTP)」を測定することにより死亡リスク削減の便益を測る手法を用いて、死亡損失の算定を行った。なお、諸外国においても、死傷損失の算定手法はWTPによるものが主流となっている。
WTPを用いた死亡損失の算定方法は次のとおりである。
例えば、1年間で10万人のうち10人が交通事故により死亡するとした場合、1人1人にとって現在の交通事故による死亡リスクは10万分の10である。このリスクを10万分の5まで削減する(=死者を5人削減する)交通安全対策があると仮定し、この対策の恩恵を受ける10万人が、各々この対策に対して最大5,000円支払ってもよいと考えるとすると、人々の対策に対するWTPは5,000円であり、対策の価値は、10万人×5,000円=5億円、と算定される。また、現在10人が交通事故により死亡していることの損失は、死者数を10人削減する対策の価値に等しいと考えると、5億円×(10人/5人)=10億円、と算定される。さらにこれを1名当たりの死亡損失に換算すると、10億円/10人=1億円、となる。
- 仮想市場評価法(Contingent Valuation Method)について
WTPの算定手法には、大きく分けて顕示選好法(revealed preference)と表明選好法(stated preference)の2つがあるが、本調査研究においては、表明選好法のうち、適用事例が多く手法も確立されている仮想市場評価法(Contingent Valuation Method:CVM)によりWTPを算定することとした。CVMは、同様の事例の算定を行う際に近年諸外国で広範に採用されている手法であり、我が国においても費用便益分析等で活用されている。
CVMでは、アンケートを用いて、ある仮想的な財を購入するためいくらまでなら支払っても構わないかを直接尋ね、その財に対するWTPを評価する。これを交通事故による死亡リスクの例に当てはめると、次のようになる。
まず、現在、交通事故によって死亡するリスクがどの程度存在するのかを回答者に伝える。次に、ある対策により、死亡するリスクが一定の値だけ削減されるという仮想的状態を示す。この仮想的状態を想像しやすくするため、対策の大まかな内容(ただし、値段を推定できるような類似の対策がないもの)も示す。その後、この死亡リスクを削減する対策のためにいくらまでなら支払っても構わないかを回答者に尋ねる。この時、回答者が答える金額が死亡リスク削減に対するWTPである。